米下院歳入委員会は2026年9月16日、暗号資産(仮想通貨)の税制を見直す2法案をマークアップ(法案審査)にかける予定です。対象は、マイニング・ステーキング報酬の課税を売却などの処分時まで繰り延べる選択肢を設けるH.R.9175と、ウォッシュセールおよび擬制売却の規制をデジタル資産へ広げるH.R.9172です。
「Tax Clarity for Mining and Staking Act」は、マイニングやステーキングで取得した新規発行トークンについて、受領時の時価を普通所得として計上する原則を示したうえで、納税者が選択すれば売却などの処分時まで所得計上を繰り延べられる内容です。
現行の米内国歳入庁(IRS)指針では、ステーキング報酬は納税者が自由に処分できる状態になった時点の時価を総所得に算入します。繰り延べを選択した場合は、報酬を保有したまま納税資金を用意する負担を抑えられますが、処分時の利益は普通所得として扱われます。
同法案には、一定の投資信託が保有するデジタル資産をステーキングし、報酬を受け取っても、税法上のトラストとしての扱いを失わないための規定も盛り込まれています。
「Applying Existing Tax Anti-Abuse Rules to Digital Assets Act」は、株式や証券に適用されているウォッシュセール規制をデジタル資産にも広げる法案です。損失を出して売却した前後30日以内に実質的に同じ資産を取得した場合、その損失を直ちに控除できなくなります。
対象には暗号資産のほか、経済的に同等のトークン化資産やラップド資産も含まれます。一方、適格な米ドル建てステーブルコインは除外されます。マイニングやステーキングの報酬としてトークンを取得した場合も、その取得自体はウォッシュセール規制上の買い戻しに含めません。
提出時の条文では、ウォッシュセール規制の変更を法案提出日の2026年6月8日より後の売却に適用する規定も設けられています。成立後の取引だけを対象とする内容ではないため、マークアップで条文が維持されるかが注目されます。
H.R.9175を巡っては、民主党のスティーブン・ホースフォード議員が、課税を繰り延べられる期間を最長5年に制限する修正案を提示しています。9月16日の審査では、原案の売却時までの繰り延べを維持するか、5年の上限を設けるかが焦点となります。
参考元:公式
画像:shutterstock
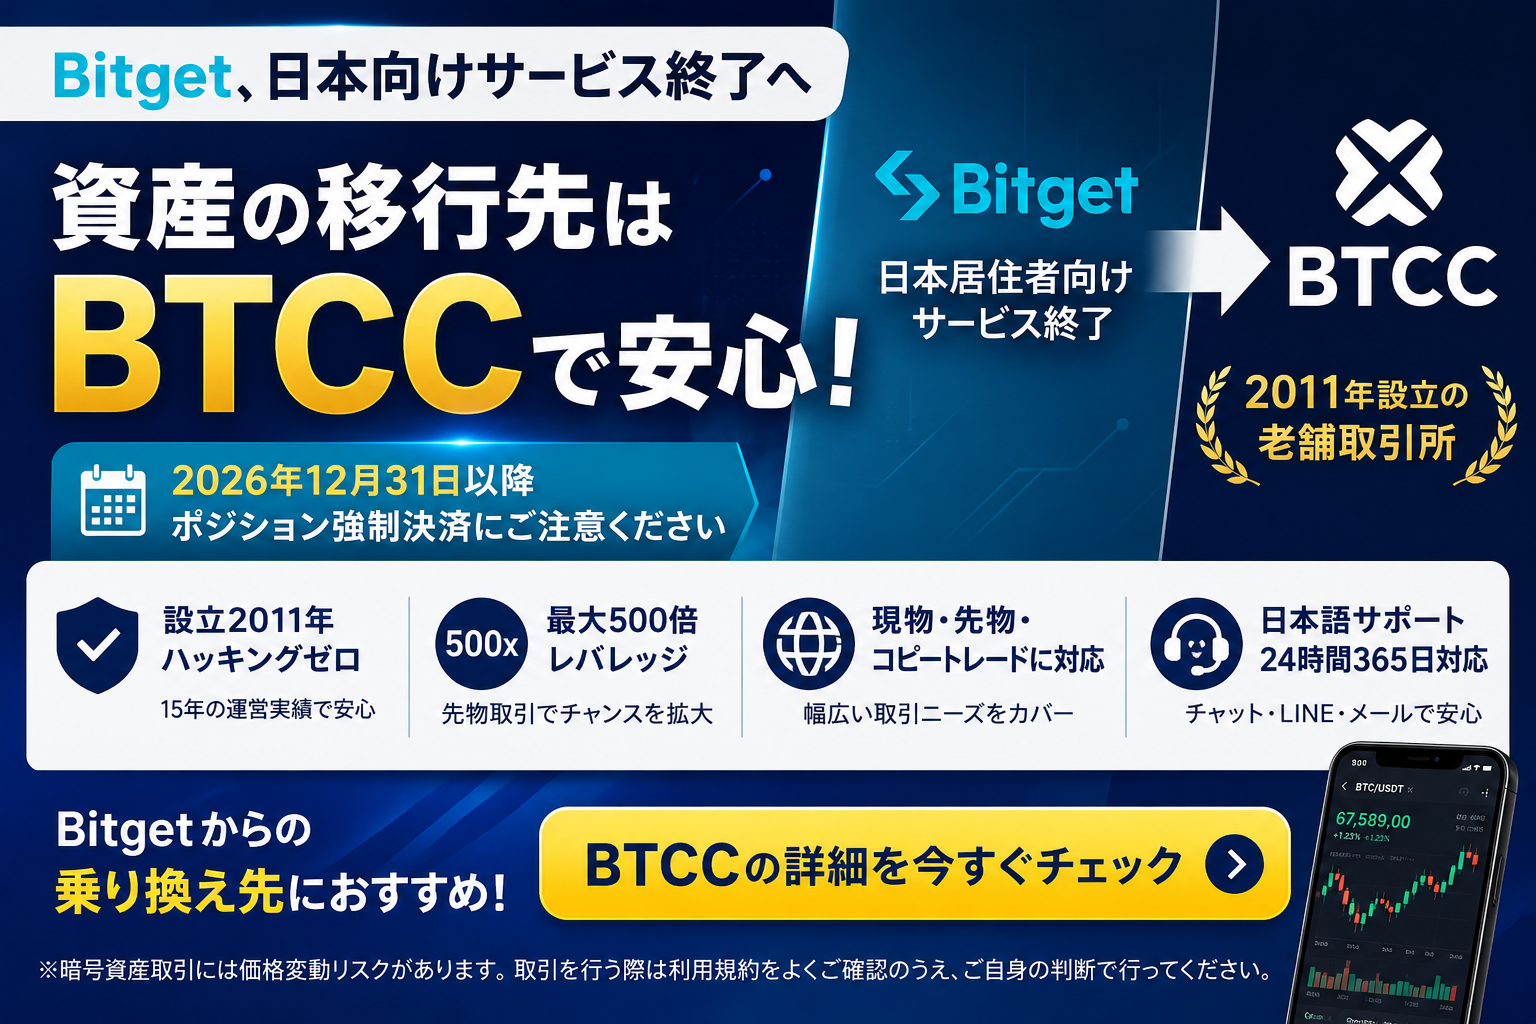
資金の移行先は BTCCで安心!
2011年設立、全世界1,200万人以上が利用。金・テスラ株などトークン化資産も取引できる仮想通貨取引所
- ✓ 先物取引は最大レバレッジ500倍
- ✓ 15年間ハッキング被害ゼロ
- ✓ 日本語サポート24時間365日
BTCC 初回入金10%ボーナスキャンペーン開催中
CoinPartner限定、初回入金ボーナスと取引量に応じた豪華商品プレゼントの2本立て
- ✓ 初回入金200USDT以上で10%のボーナス
- ✓ 取引量に応じてテスラ・ロレックスなど豪華景品をプレゼント
- ✓ 損失額の5%をボーナスで補填