「値上がりを期待して持っているビットコインを、今は売りたくない。でも、まとまった現金が必要」。そんなときの選択肢になるのが、暗号資産を担保にお金を借りる「暗号資産担保ローン」です。
クリル(CRYL)は、ビットコインを担保に円を借りられる暗号資産担保ローンです。貸金業の登録を受けた株式会社CRYLが2026年7月に提供を始め、9月からは5万円から借りられる「ライトプラン」も加わりました。
本記事では、クリルの仕組みとメリット、2つのプランの違い、始め方、借りられる額と利息の計算例、使う前に知っておきたい注意点までを順に解説します。
※本記事は暗号資産担保ローンの仕組みと条件を解説するもので、借入れや暗号資産の売買を勧めるものではありません。
この記事の要点
- クリルは、ビットコインを売らずに担保にして、円を借りられる暗号資産担保ローン
- 借りられるのは5万円から最大10億円まで。月々の返済はなく、1年後に元金と利息をまとめて返す
- 事務手数料・保証人は不要で、面談も原則不要。申込みから契約までオンラインで完結する
- 運営は貸金業登録を受けた株式会社CRYL。BitLending(ビットレンディング)を運営するJ-CAMのグループ企業
クリル(CRYL)とは|暗号資産担保ローン
クリルは、保有するビットコインを担保に、円を借りられる暗号資産担保ローンです。借りている間もビットコインを売る必要はなく、返済が終われば担保に入れたビットコインが戻ってきます。
| 項目 | 内容 |
|---|---|
| サービス名 | CRYL(クリル) |
| 運営会社 | 株式会社CRYL 貸金業登録番号:東京都知事(1)第32065号 日本貸金業協会会員:第006441号 |
| サービス開始 | 2026年7月 |
| 融資額 | 5万円〜10億円(1万円単位) |
| 借入利率(年率) | 3.5%〜7.0%(ライトプランは7.0%) |
| 担保にできる暗号資産 | ビットコイン(BTC)のみ |
| 担保掛目 | 40%〜60%(5%刻み) |
| 借入期間 | 1年(ロールオーバー可) |
| 返済方式 | 元利一括返済(返済回数1回) |
| 遅延損害金(年率) | 20.0% |
| 事務手数料・保証人 | 不要 |
| 融資までの日数 | 担保の確認後、最短翌営業日 |
※ 2026年10月時点。
*担保掛目は、担保に入れた暗号資産の評価額のうち、何%まで借りられるかを表す割合です。
 中の人
ビットコインを売らずに、5万円から現金を借りられる。これがクリルの特徴です。
どんな仕組みなの?
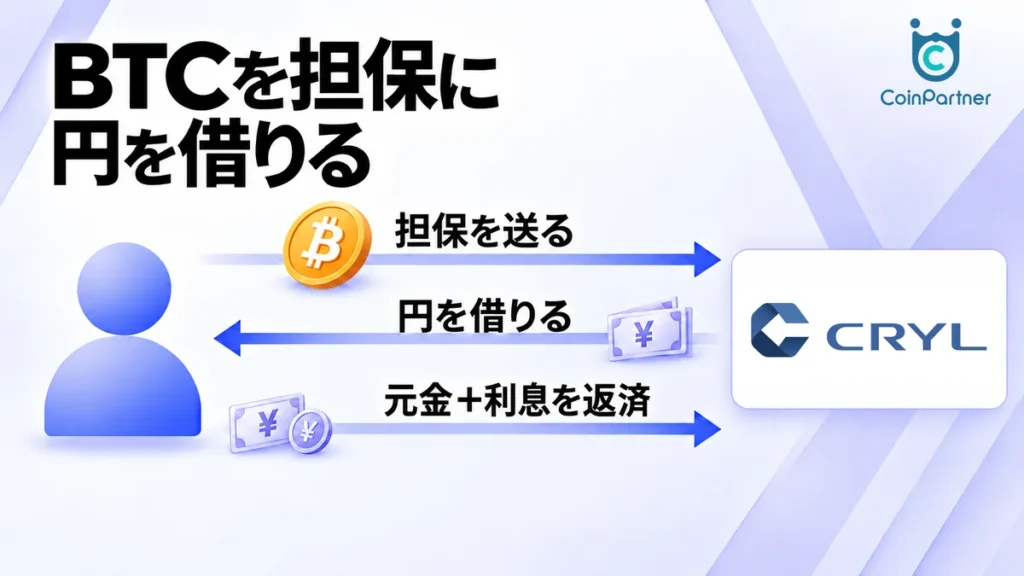
暗号資産担保ローンは、手元の暗号資産を担保に入れ、その価値に応じた金額を円で借りる仕組みです。住宅ローンで家を担保にするのと同じように、ビットコインそのものを担保にする点が特徴です。
クリルの場合、流れは次の3段階です。
- 審査と契約のあと、手持ちのビットコインをクリルの指定アドレスへ送って担保に入れる
- 担保の確認後、指定した銀行口座に円が振り込まれる
- 期日に元金と利息を返済すると、担保のビットコインが戻ってくる
手元のビットコインを売らないため、保有を続けたまま、まとまった現金を用意できます。
運営会社はどんな会社なの?
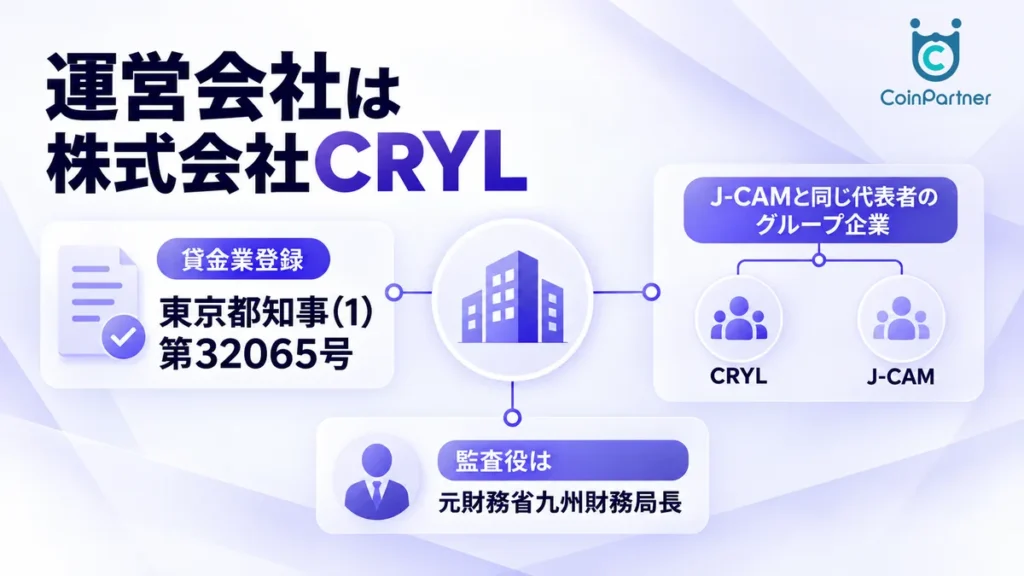
お金を借りる先を選ぶときに確かめたいのは、「正規の貸金業者か」「どんなグループが運営しているか」「誰が経営しているか」の3点です。担保としてビットコインを差し入れる以上、運営元の顔ぶれまで確かめておくと判断しやすくなります。
- 東京都知事の貸金業登録(第32065号)を受けた貸金業者
- BitLending(ビットレンディング)を運営するJ-CAMと、同じ代表者によるグループ企業
- 元財務省九州財務局長が監査役を務め、証券・投資運用の出身者が経営企画を担う
クリルを運営する株式会社CRYLは、東京都知事の貸金業登録を受けた貸金業者です。貸金業を営むには、国や都道府県への登録が必要で、登録番号は会社情報や公式サイトの各ページに表示されています。
| 項目 | 内容 |
|---|---|
| 会社名 | 株式会社CRYL |
| 所在地 | 東京都港区西新橋3-13-3 BIZCORE西新橋13階 |
| 代表者 | 代表取締役 新津俊之 |
| 設立 | 2025年12月9日 |
| 資本金 | 8,000万円 |
| 貸金業登録番号 | 東京都知事(1)第32065号 |
| 加盟団体 | 日本貸金業協会(会員番号 第006441号)、一般社団法人日本暗号資産ビジネス協会(JCBA) |
| 加入信用情報機関 | 株式会社日本信用情報機構(JICC) |
※ 2026年10月時点。
株式会社CRYLは、暗号資産レンディングサービス「ビットレンディング」を運営する株式会社J-CAMと、同じ代表者によるグループ企業です。暗号資産を扱う事業をグループで続けてきた運営元が、担保ローンを提供しています。
経営陣には、代表取締役の新津俊之氏に加え、元財務省九州財務局長の監査役と、証券会社・投資運用会社出身の経営企画担当が名を連ねています。
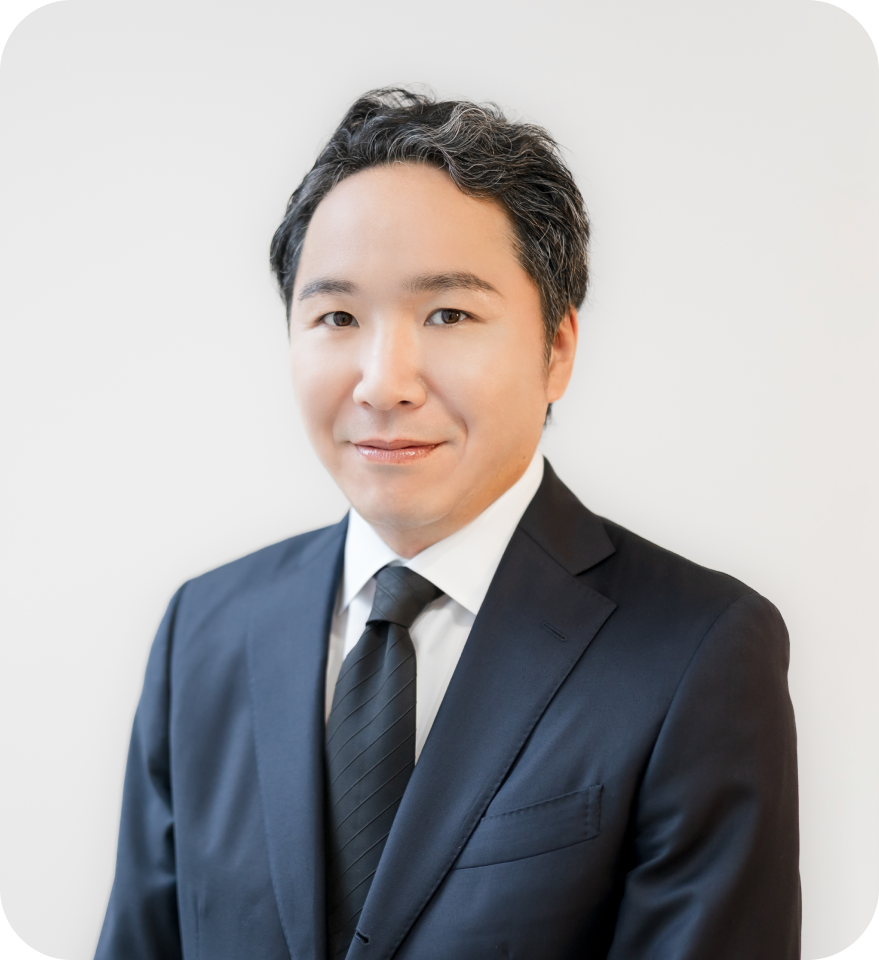
2002年に株式会社ディックル(現・株式会社デジリンク)を設立し、代表取締役を務める。株式会社ビズリーチでECサイト「LUXA」の立ち上げに携わり、分社化後の株式会社ルクサ(現・auコマース&ライフ株式会社)でMD本部本部長・取締役を務め、2019年6月にauコマース&ライフ株式会社の専務取締役に就任。2020年5月に株式会社J-CAMを設立。2025年12月に株式会社CRYLを設立し、代表取締役に就任。
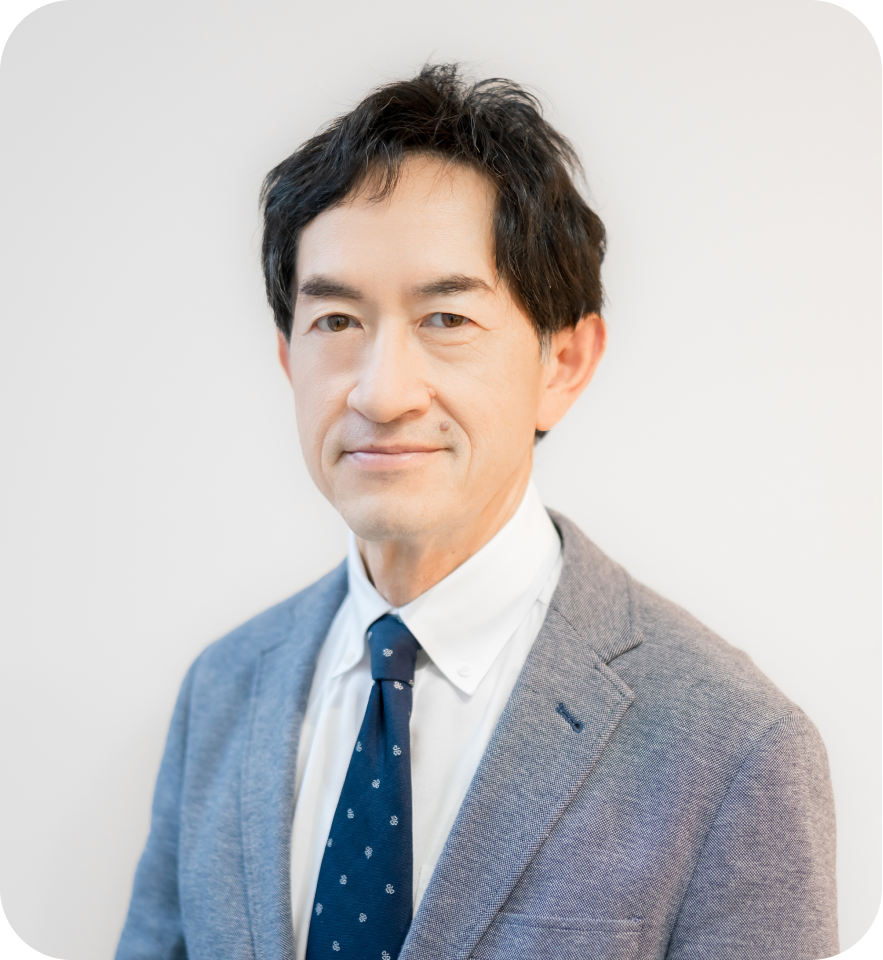
東京大学経済学部を卒業後、大蔵省に入省。財務省で研究部長や九州財務局長を歴任し、日本政策金融公庫、世界銀行国際金融公社(IFC)東京事務所長、シティグループ証券を経て、2024年11月に株式会社J-CAM顧問、2025年12月に株式会社CRYL監査役に就任。UCLAでMBA、大阪大学で博士号を取得。
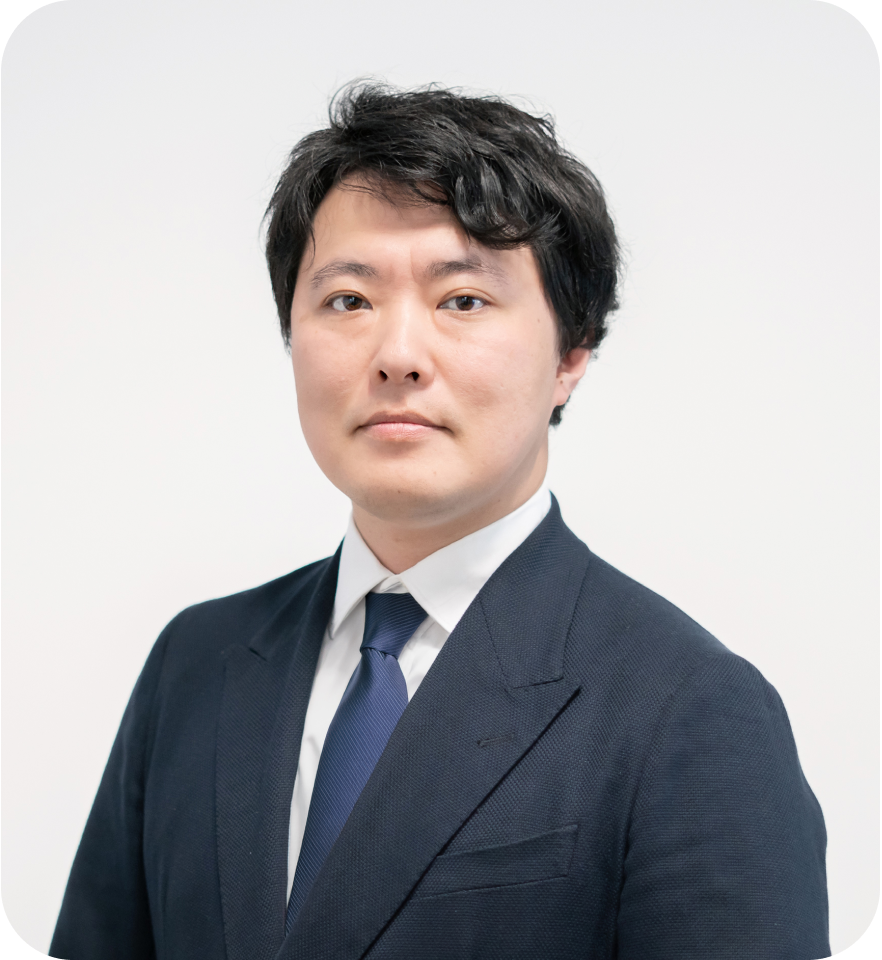
京都大学経済学部を卒業後、みずほ証券で不動産ファイナンスやM&Aアドバイザリーなどに従事。2019年に投資運用会社を共同創業し、取締役として投資運用業のライセンス取得を主導。2026年からJ-CAMグループで経営企画を担い、規制対応とグループの経営体制の強化に取り組む。CFA協会認定証券アナリスト。
業界団体への加盟も進めています。日本貸金業協会は貸金業法にもとづく自主規制機関で、クリルの指定紛争解決機関も同協会の「貸金業相談・紛争解決センター」です。2026年9月にはJCBAにも入会しました。
中の人クリルは、貸金業登録を受け、日本貸金業協会とJCBAに加盟している会社が運営しているんですね。
クリルの4つのメリット|BTCを保有したまま日本円を用意できる
- ビットコインを持ち続けたまま、円の資金を用意できる
- 5万円から最大10億円まで、1万円単位で借りられる
- 月々の返済はなく、期日に元金と利息をまとめて返す
- 事務手数料・保証人は不要で、面談も原則不要
①ビットコインを売らずに日本円を借りる
まとまった現金が必要になったとき、ビットコインを売って用意する方法もあります。ただ、売ってしまえば、その後に値上がりしても利益は得られません。
クリルなら、ビットコインを持ち続けたまま、必要な資金を円で借りられます。
暗号資産の売却益は原則として雑所得にあたり、給与などとあわせた総合課税になります。所得によっては住民税とあわせて最大55%の税率がかかるため、売るタイミングを自分で選べることの意味は小さくありません。
*担保の差入れそのものの税務上の扱いは、税理士や税務署に確認してください。
中の人長く持つと決めたビットコインには手をつけずに、必要な資金だけを用意できます。
②5万円から最大10億円までの幅広い借入額
クリルで借りられるのは、5万円から最大10億円までです。金額は1万円単位で指定でき、少額の一時的な資金から、不動産購入や事業資金のようなまとまった資金まで、1つのサービスで対応できます。
| 項目 | 内容 |
|---|---|
| ライトプラン | 5万円〜50万円(個人・個人事業主) |
| スタンダードプラン | 51万円〜10億円(個人・個人事業主・法人) |
| 金額の単位 | 1万円単位 |
| 担保掛目 | 40%〜60%(5%刻みで選べる) |
| 契約期間中の追加借入れ | 極度方式なら、追加後の借入比率が60%以内の範囲で申込み可 |
※ 2026年10月時点。
借りられる上限は、担保に入れるビットコインの評価額と担保掛目で決まります。たとえば500万円分のビットコインを掛目50%で担保に入れると、250万円までが目安です。
極度方式の契約では、追加後の借入比率が60%以内の範囲であれば、契約期間中でも追加の借入れを申し込めます。不動産購入資金の証書貸付は1回かぎりの契約のため、追加の借入れはできません(新たに、別の契約を結んでいただく必要があります)。
③月々の返済0円の元利一括返済
クリルは元利一括返済方式で、借りている間の月々の支払いは0円です。元金と利息は、1年後の期日にまとめて返済します。
| 項目 | 内容 |
|---|---|
| 返済方式 | 元利一括返済(返済回数1回) |
| 借入期間 | 1年 |
| 期日後の延長 | 更新手数料なしで延長(ロールオーバー)できる |
| 繰上返済 | ライトプランは借入日の翌日から30日経過後にできる |
※ 2026年10月時点。
月々の支払いは発生しませんが、期日には元金と利息をまとめて返済する必要があります。
④事務手数料・保証人不要のオンライン完結
クリルでは、契約や融資の実行にかかる事務手数料はかからず、保証人や連帯保証人も不要です。面談も原則としてなく、申込みから契約までオンラインで完結します。
| 項目 | 内容 |
|---|---|
| 事務手数料 | 不要 |
| 保証人・連帯保証人 | 不要 |
| 面談 | 原則不要 |
| 申込み | オンラインで原則24時間365日 |
| 契約 | Web上の電子契約 |
| 融資までの日数 | 担保の確認後、最短翌営業日 |
※ 2026年10月時点。
中の人保証人を探したり窓口に出向いたりせず、オンラインだけで手続きが進みます。
クリルの2つのプラン|ライトプランとスタンダードプランの違い
クリルには「ライトプラン」と「スタンダードプラン」の2つがあり、申込み時に選びます。
2つのプランの条件比較
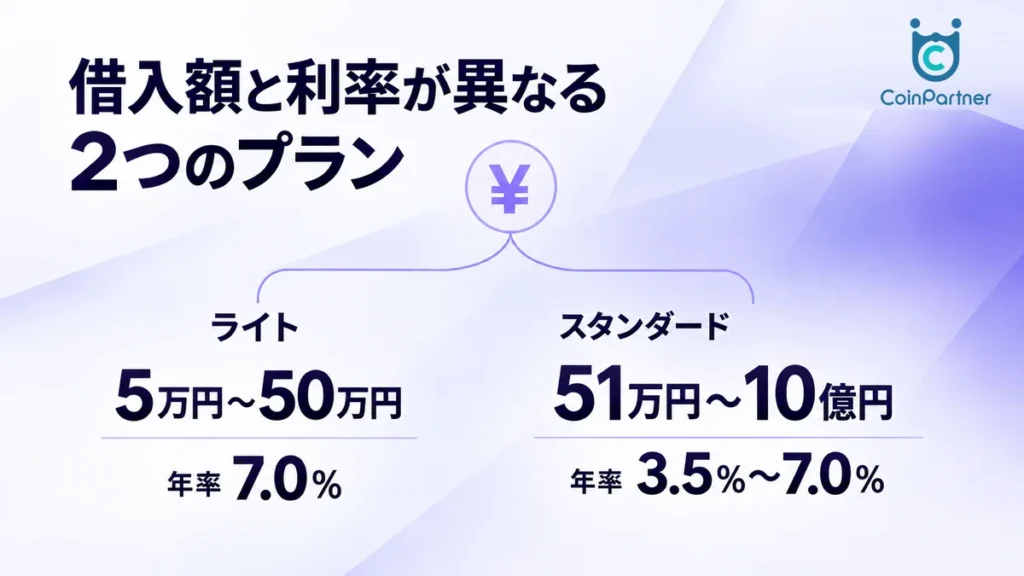
| 項目 | ライトプラン | スタンダードプラン |
|---|---|---|
| ご利用限度額 | 5万円〜50万円 | 51万円〜10億円 |
| 借入利率(年率) | 7.0% | 3.5%〜7.0%(審査で決定) |
| 収入証明書 | 原則不要 | 必要 |
| 申込みできる人 | 個人・個人事業主 | 個人・個人事業主・法人 |
| 事業資金 | 使えない | 使える |
| 返済方式 | 元利一括返済方式(返済回数1回) 借入日の翌日から30日経過後、繰上返済可能 |
元利一括返済方式(返済回数1回) 原則、繰上返済不可 |
※ 2026年10月時点。
ライトプランは収入証明書が原則不要ですが、他社を含めた借入残高が100万円を超える場合と、18歳・19歳の場合は提出が必要です。
スタンダードプランのうち、不動産購入資金の借入れは「証書貸付」(=1回かぎりの貸付契約)、不動産購入資金以外は「極度方式」(=上限額の範囲で追加の借入れができる契約)です。
最大30日間の無利息キャンペーン
クリルでは、初回の借入れが最大30日間無利息になるキャンペーンを不定期で実施しています。今後も同様のキャンペーンが開催される可能性があるため、公式サイトで最新情報を確認してください。
どっちのプランを選べばいい?
プランは、借りたい金額と使い道で選び分けます。
50万円までを個人の資金として借りるなら、ライトプランです。収入証明書が原則不要で、借入日の翌日から30日が過ぎれば繰上返済もでき、まずは少額から利用したい人に向いています。
51万円以上を借りたい人や、不動産購入・事業資金に使いたい人、法人で借りたい人はスタンダードプランです。利率は審査で年率3.5%〜7.0%の範囲で決まります。
ライトプランで始めたあとにスタンダードプランへ変更することもできます。
中の人50万円までならライトプラン、それ以上や事業・不動産に使うならスタンダードプランです。
クリルの始め方|会員登録から初回の借入れまで
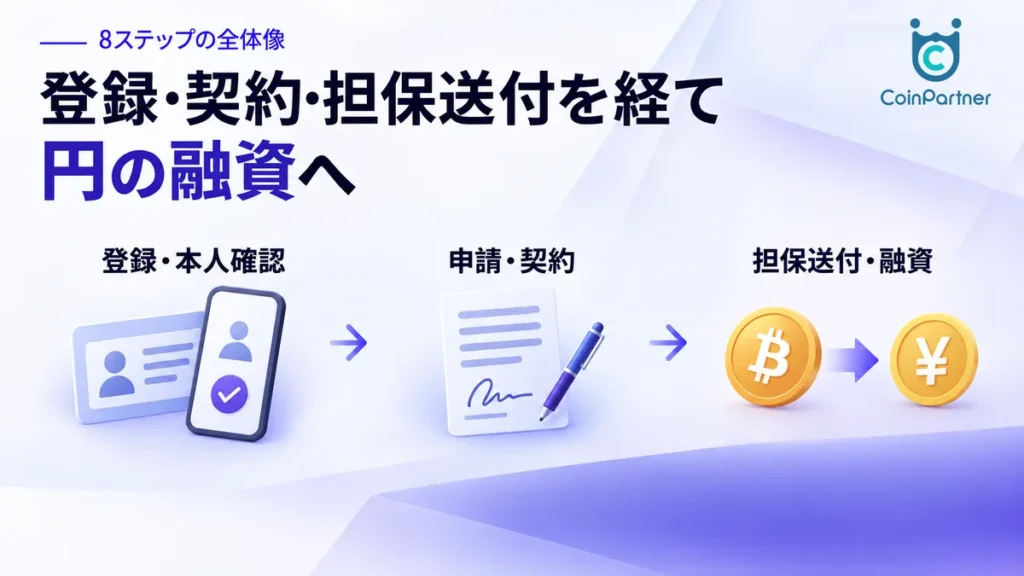
クリルは、会員登録から初回の借入れまでの手続きを、すべてオンラインで進められます。会員登録と本人確認、契約を済ませたあと、借入申請をして担保のビットコインを送ると、指定した銀行口座に融資金が振り込まれる流れです。ここでは、個人・個人事業主の場合の手順を8つのステップで紹介します。
会員登録から融資までの8ステップ
メールアドレスを登録する
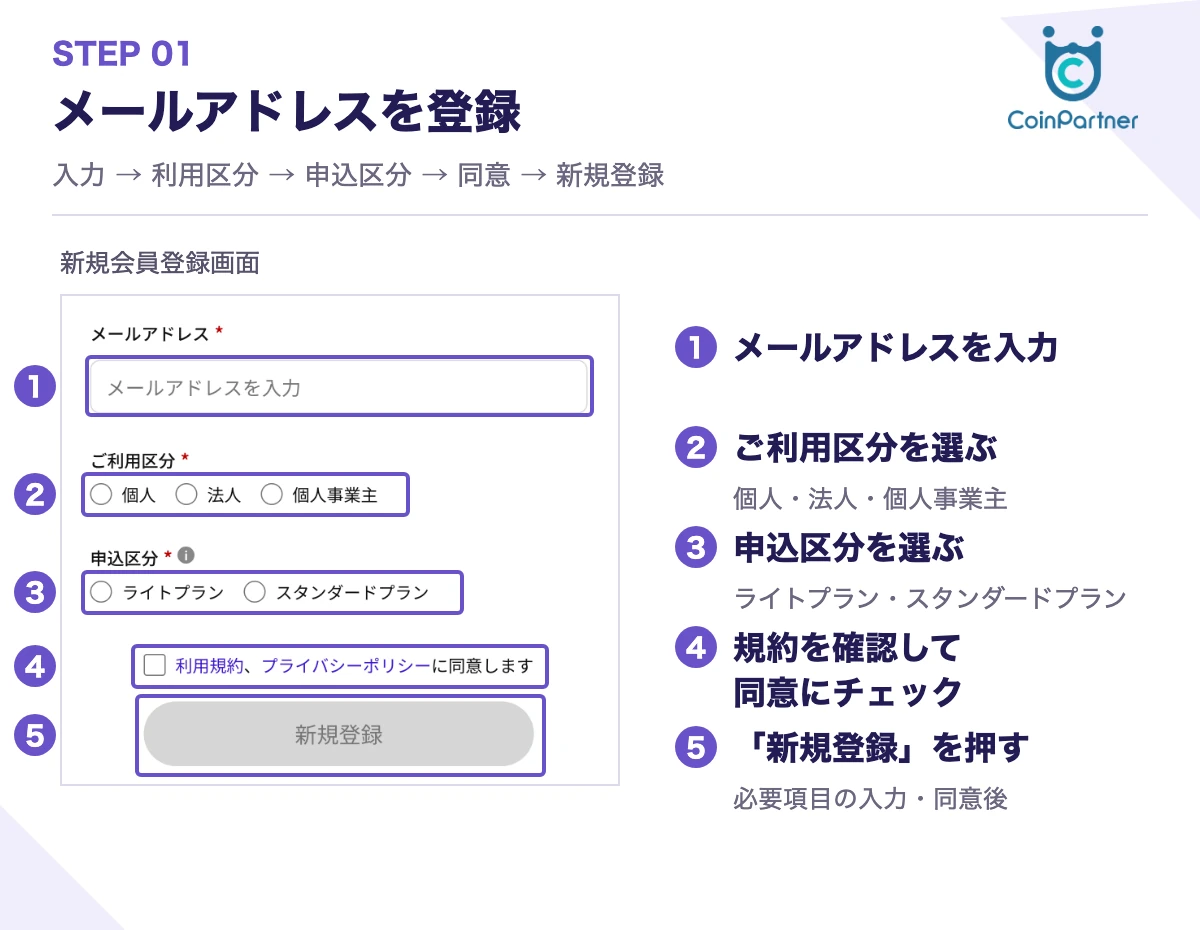
公式サイトの「新規登録」からメールアドレスを入力して申し込みます。入力したアドレスに「アカウント開設のご案内」メールが届くので、メール内のリンクから会員情報の登録ページを開きます。
会員情報を入力する
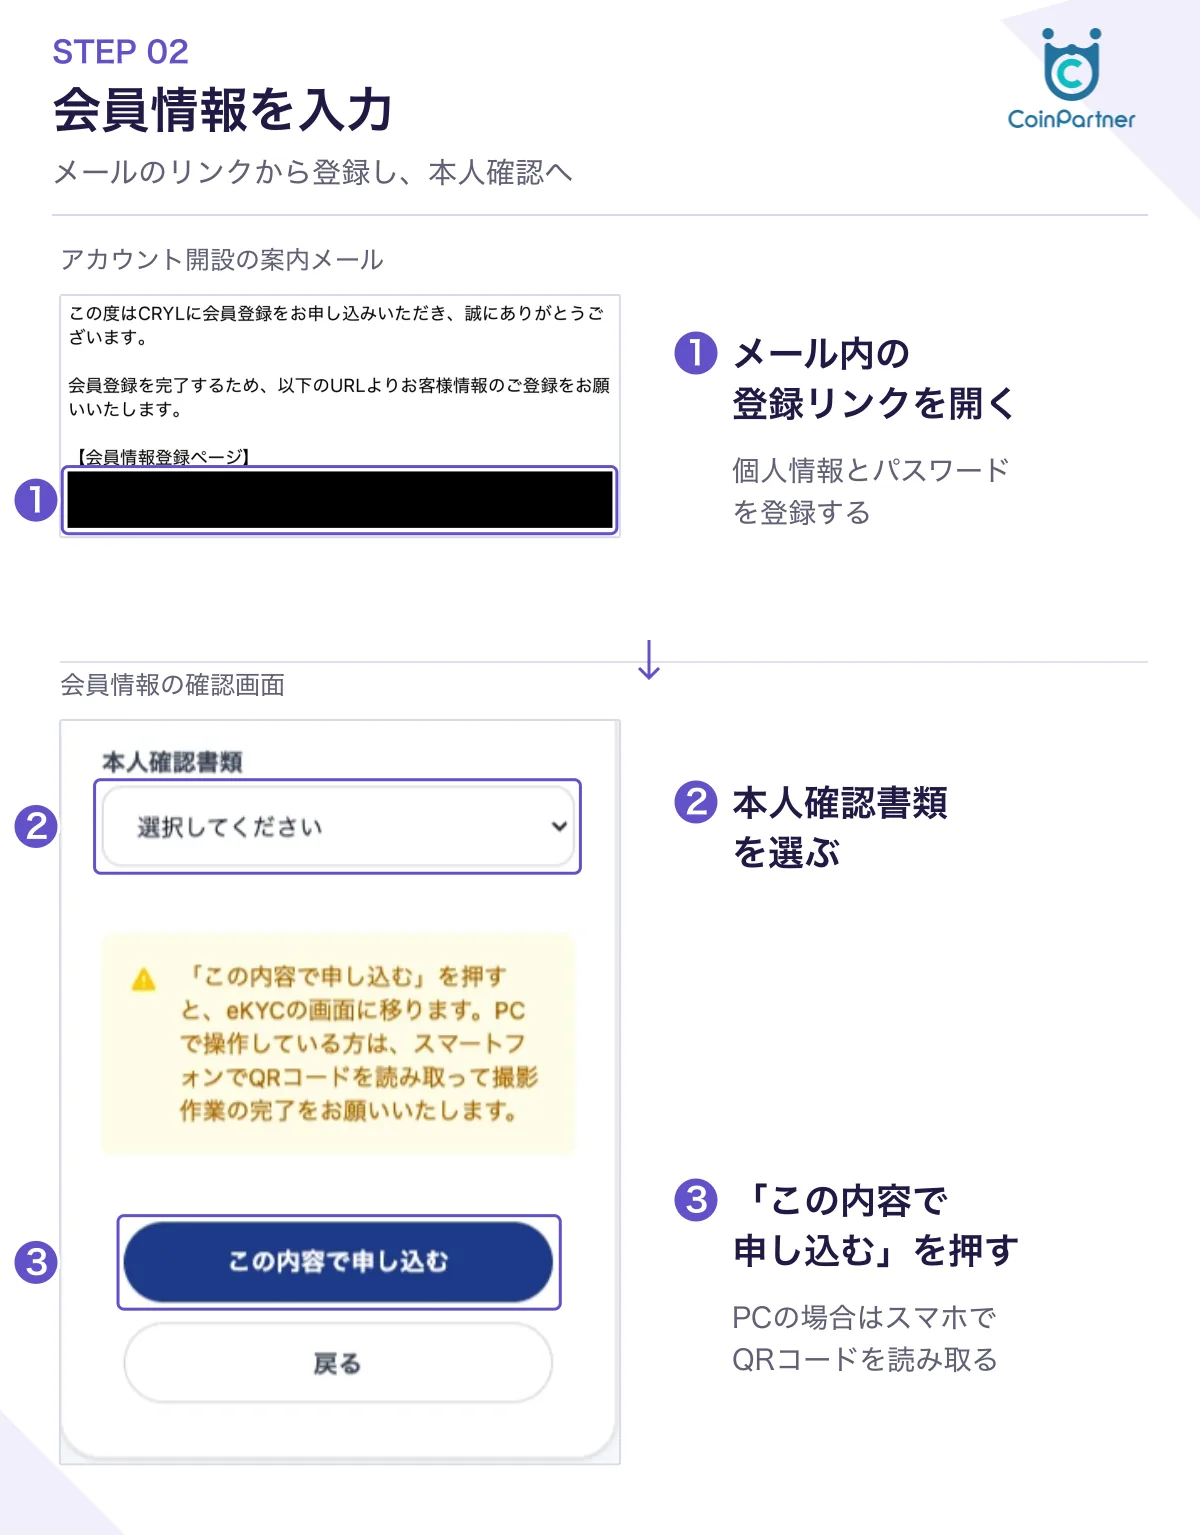
画面の案内に従って個人情報を入力し、ログインパスワードを設定します。確認画面で用意した本人確認書類を選び、「この内容で申し込む」を押すと、オンライン本人確認(eKYC)の画面に進みます。
*パソコンで手続きしている場合は、表示されるQRコードをスマートフォンで読み取って続けます。
オンライン本人確認(eKYC)を行う
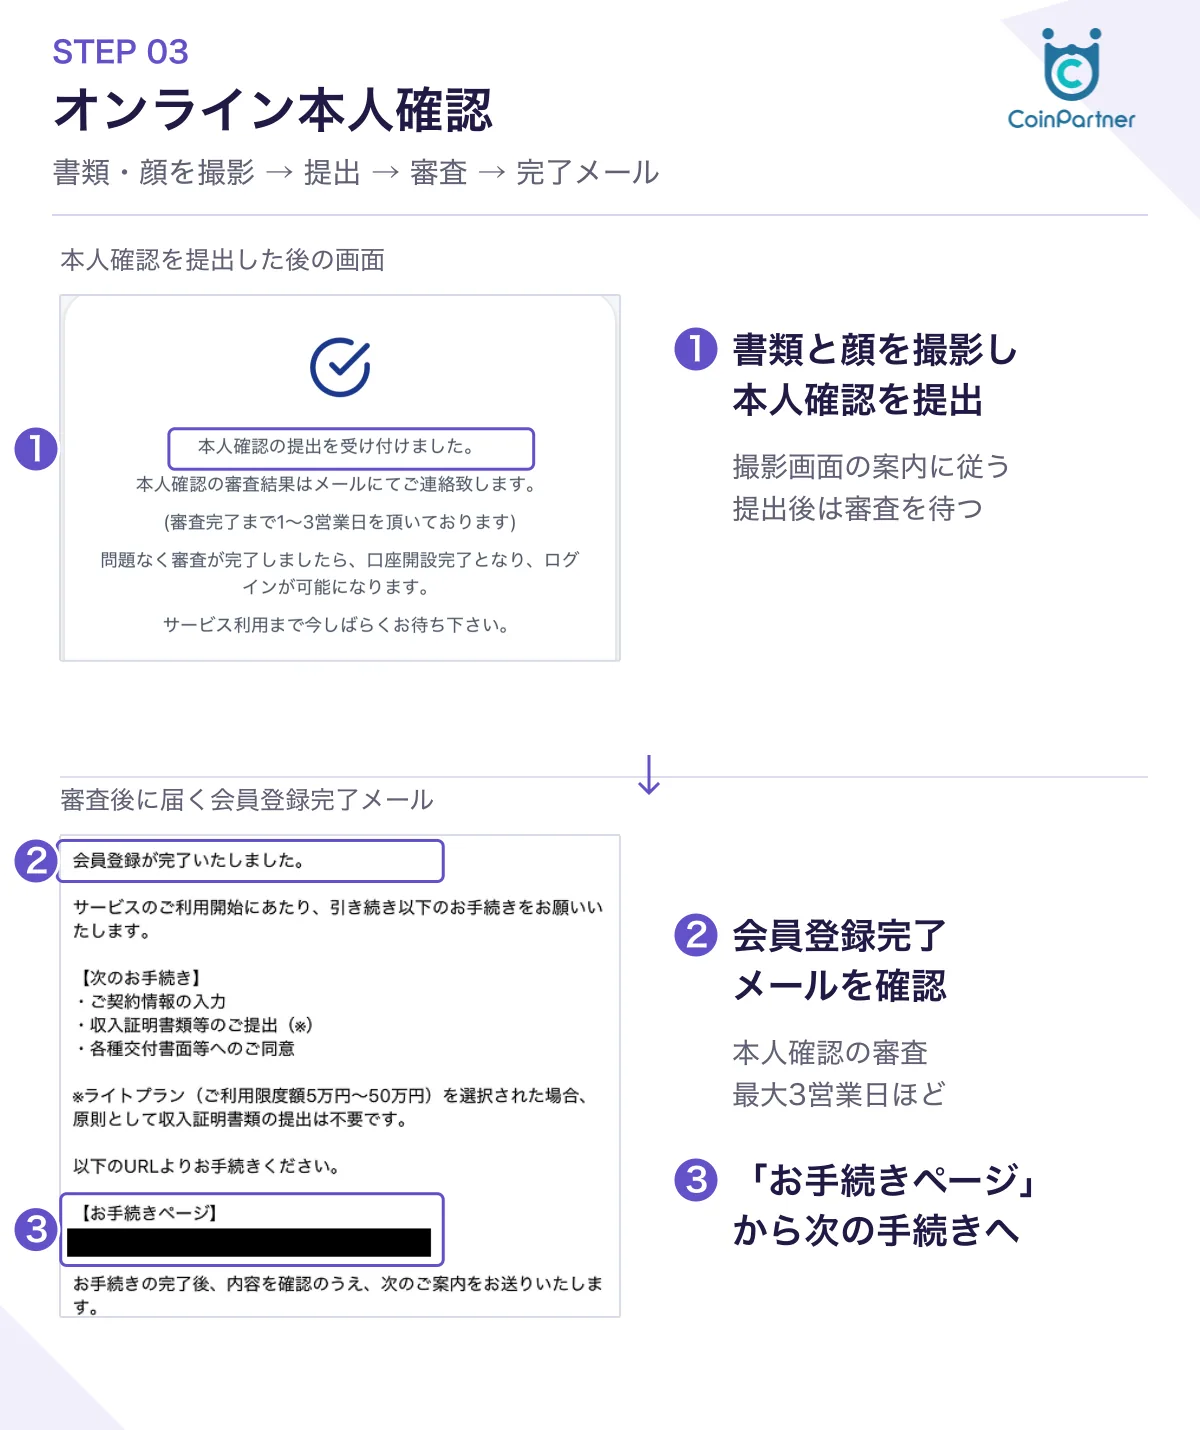
画面の案内に従って、本人確認書類と顔写真を撮影して提出します。申込み情報と本人確認の審査が終わると、「会員登録完了及び今後のお手続のご案内」メールが届きます。審査には最大3営業日ほどかかります。
プランを選んで詳細情報を入力する
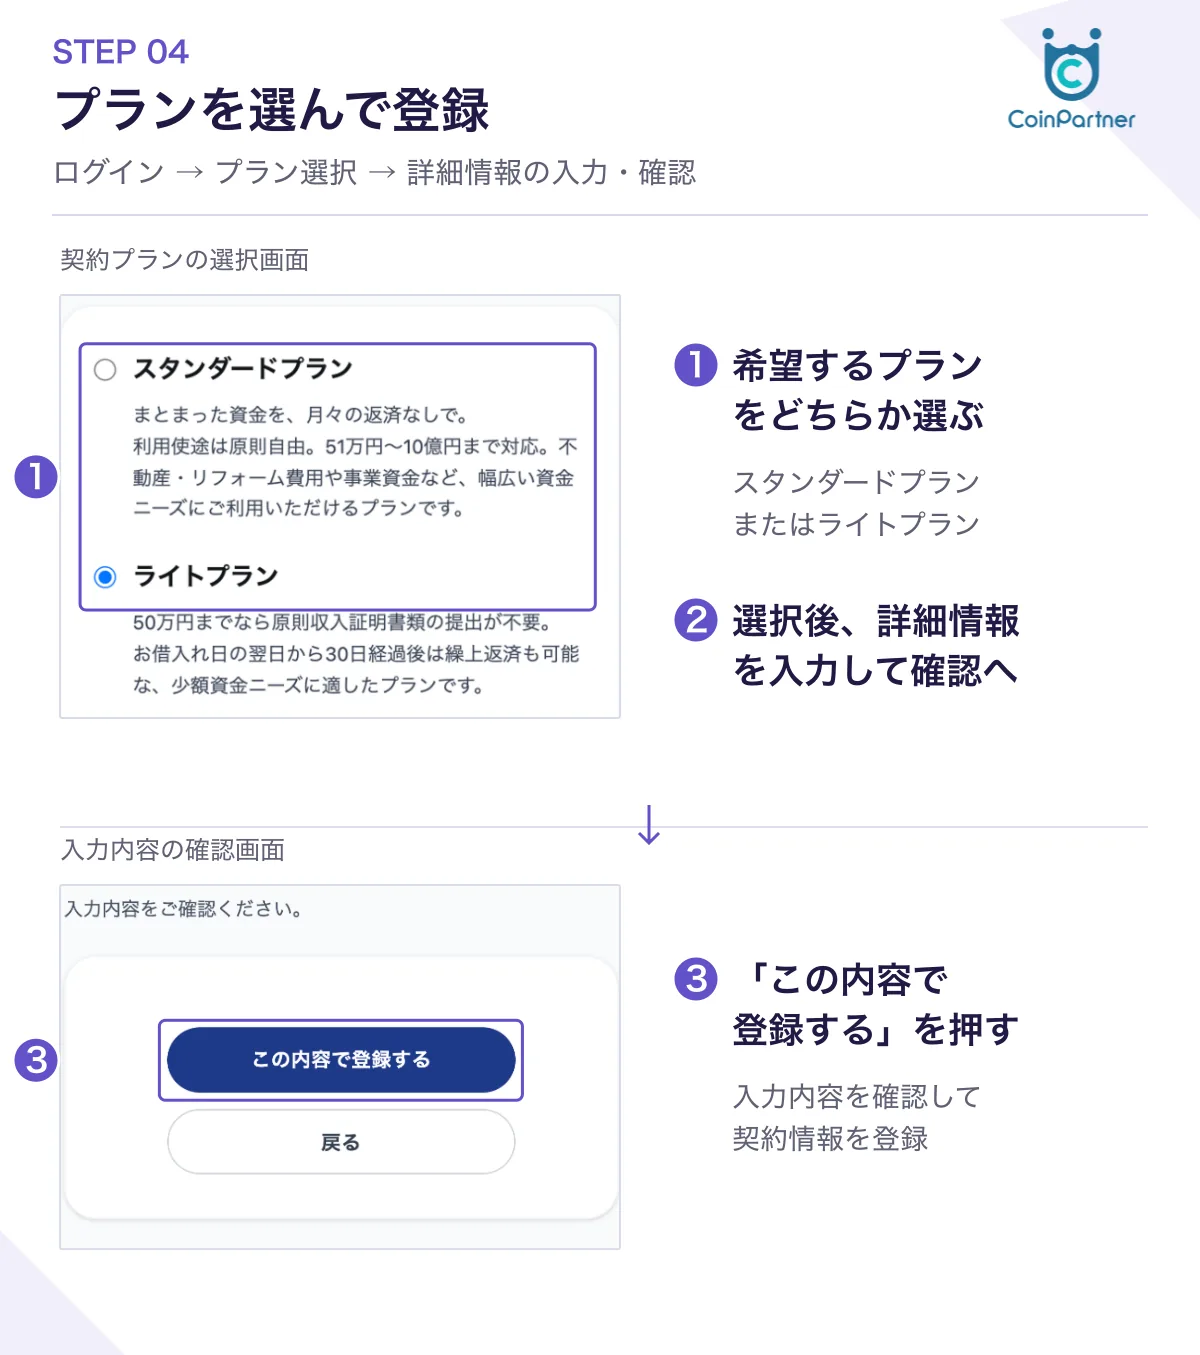
メール内の「お手続きページ」からログインし、希望するプラン(ライトプラン/スタンダードプラン)を選びます。画面の案内に従って詳細情報を入力し、内容を確認して「この内容で登録する」を押します。
必要書類を提出して契約内容を確認する
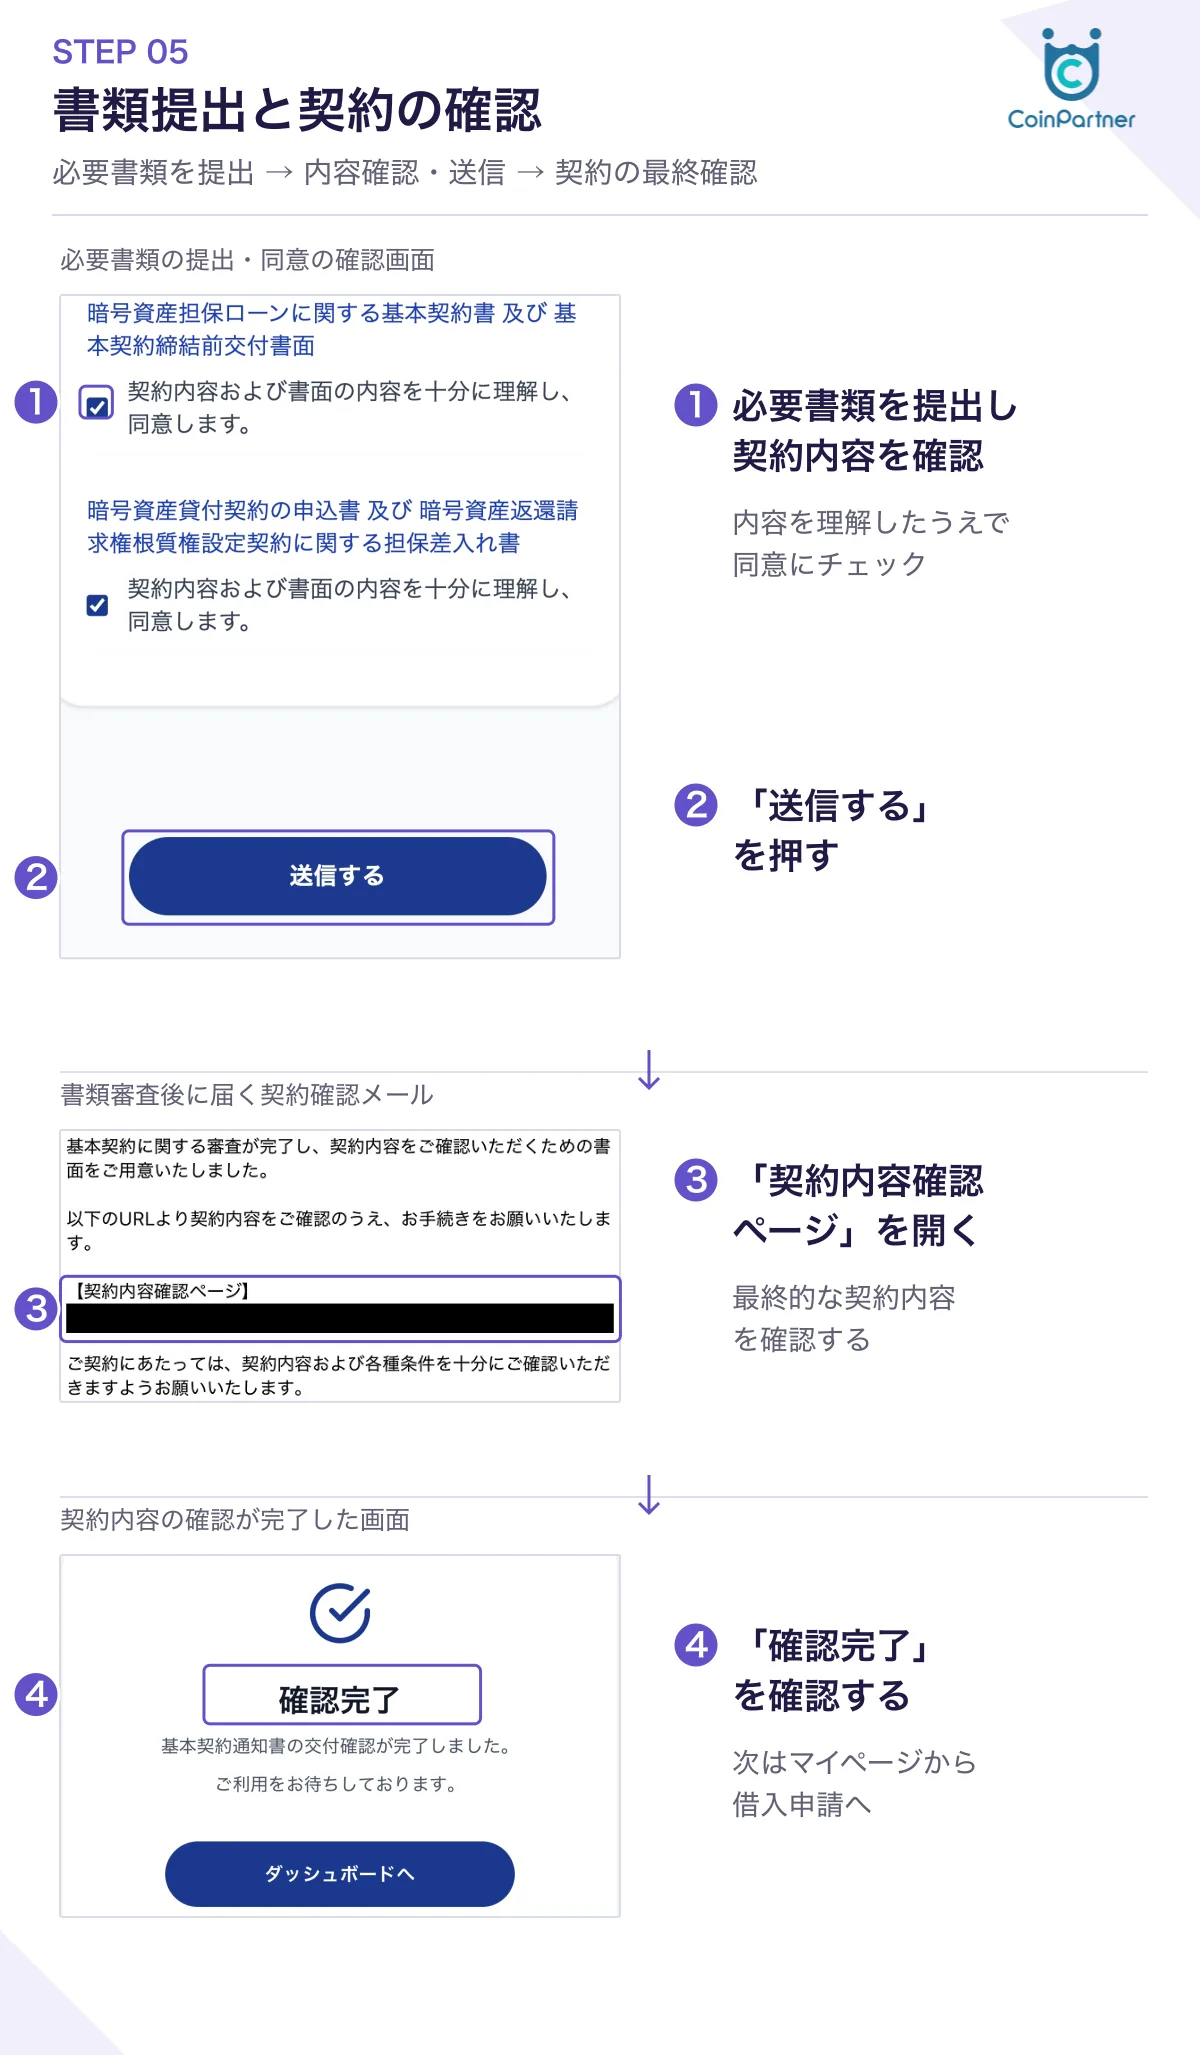
画面の案内に従って必要書類を提出し、契約内容を確認して送信します。書類の審査が終わると「基本契約書発行およびご確認のお願い」メールが届くので、メール内の「契約内容確認ページ」で最終的な契約内容を確認すれば、会員登録は完了です。
*法人の場合は、プランの選択と詳細情報の入力の手順がなく、本人確認のあとそのまま書類の提出と契約の手続きに進みます。
マイページから借入申請をする
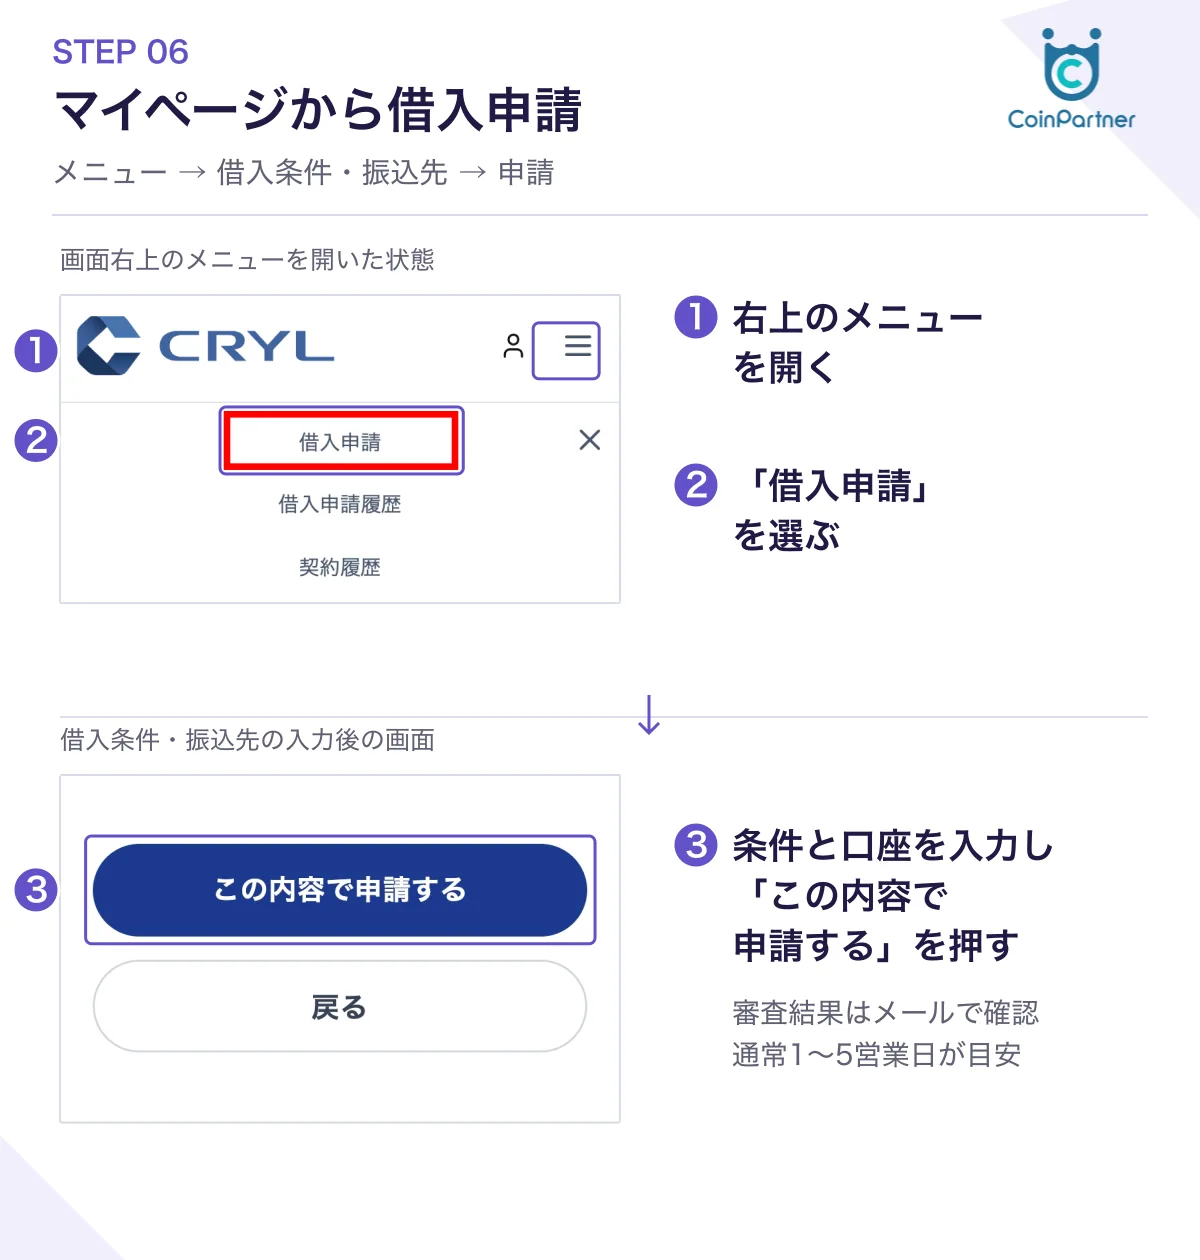
マイページにログインし、画面右上のメニューから「借入申請」を選びます。借りたい条件と融資金の振込先口座を入力し、「この内容で申請する」を押せば申請は完了です。審査の結果は、通常1〜5営業日を目安にメールで届きます。
担保のビットコインを送る
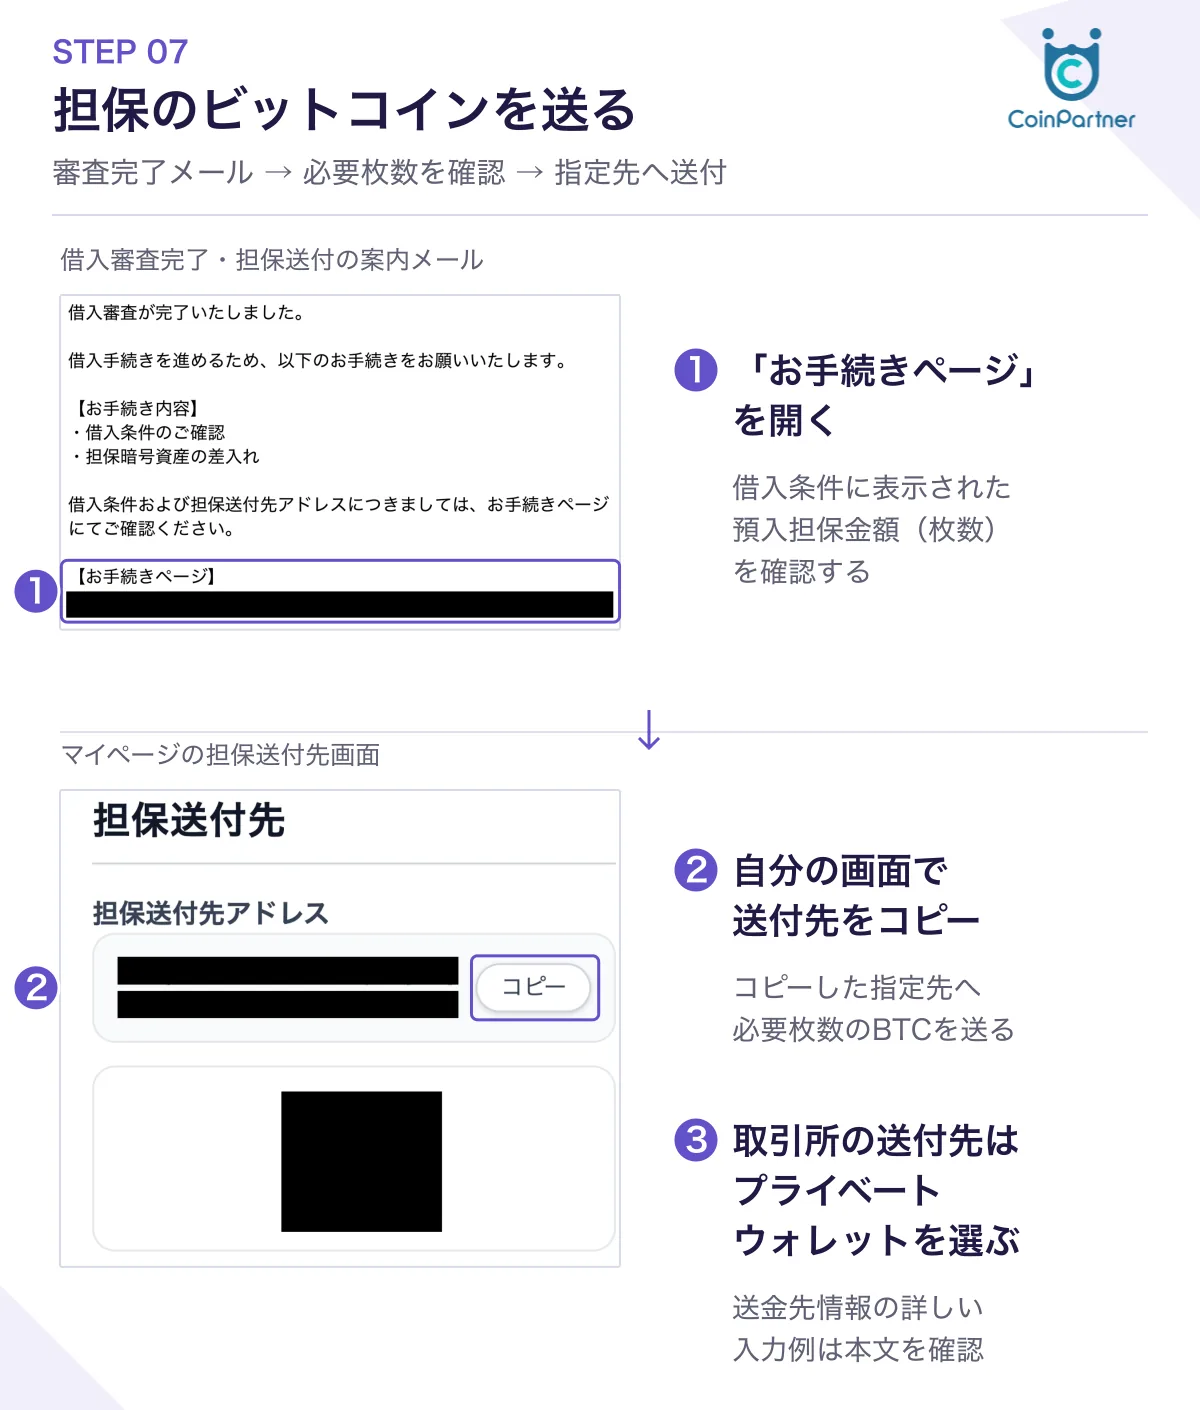
審査が終わると「借入審査完了および担保送付のお願い」メールが届きます。メール内の「お手続きページ」を開き、借入条件に表示された「預入担保金額(暗号資産枚数)」を確認して、指定の担保送付先アドレスへビットコインを送ります。
取引所から送る場合は、トラベルルール(=送金先の情報を申告する決まり)の入力が必要です。主な入力内容は次のとおりです。
| 入力項目 | 入力する内容 |
|---|---|
| アドレス所有者 | お客様本人以外 |
| 受取人 | 法人(株式会社CRYL) |
| 送付先 | プライベートウォレット |
| 送付先サービス名 | その他(CRYL) |
| 送金目的 | 投資・貸付・借入返済 |
| 受取人との関係性 | 取引先 |
| 送付先の国・地域 | 日本 |
受取人の住所や実質的支配者などの項目は、マイページの「担保送付先」で確認できます。送付先で「暗号資産交換業」を選ぶと正しく送金できないため、「プライベートウォレット」を選びましょう。
*送金元によっては、アドレス所有者を「お客様本人以外」にすると送金がキャンセルされることがあります。その場合は「お客様本人」に変えて送り直します。
融資を受け取る
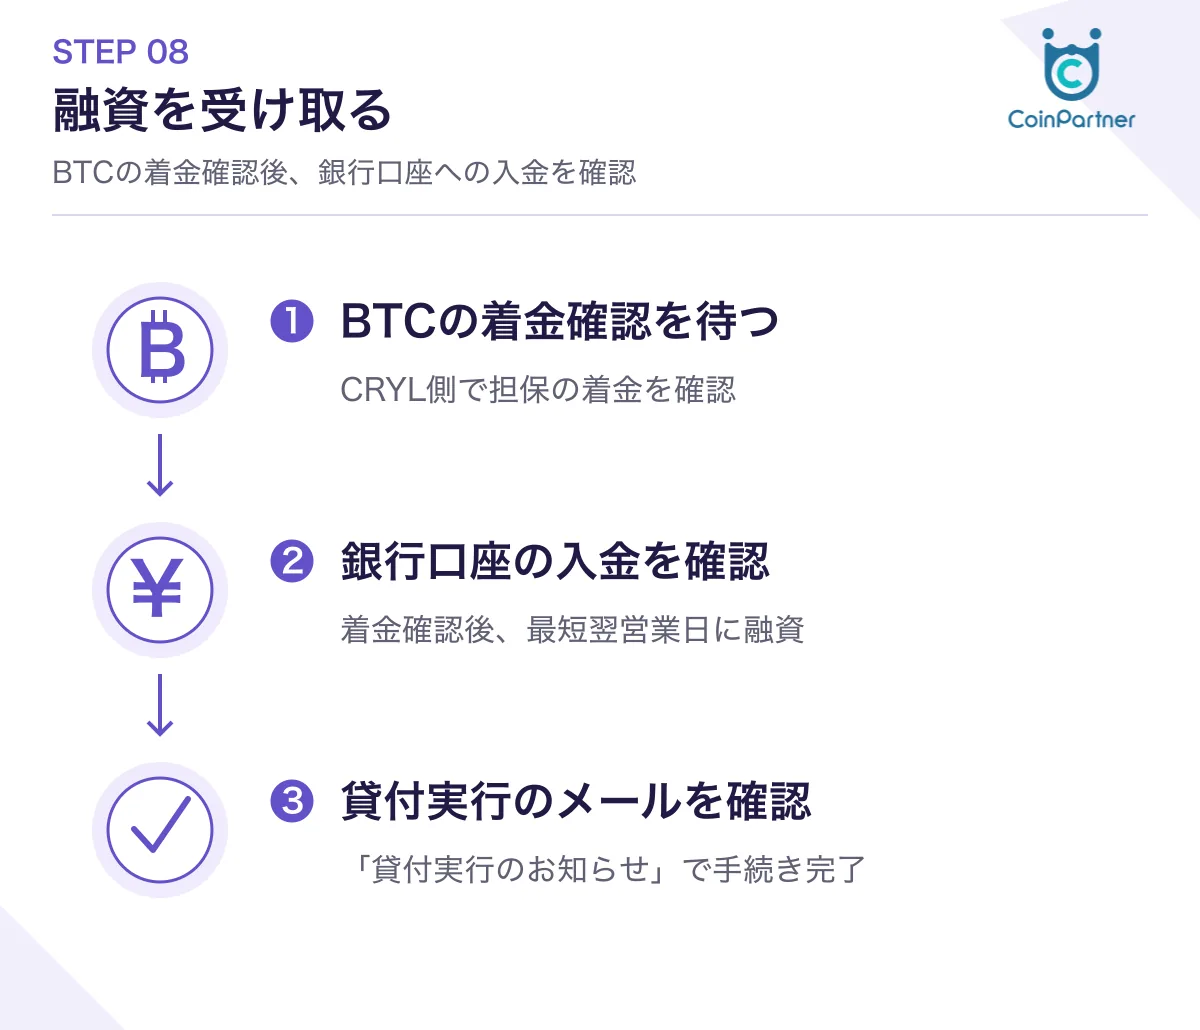
担保のビットコインの着金が確認されると、最短翌営業日に、指定した銀行口座へ融資金額が振り込まれます。送金処理が終わると「貸付実行のお知らせ」メールが届き、手続きは完了です。
相場の変動で、融資を実行するときにビットコインの評価額が下がっている場合は、審査通過後でも希望額を借りられないことがあります。
いくら借りられて、何%下がると追加担保が必要?|計算例で確かめる
借りられる上限はどう決まるの?
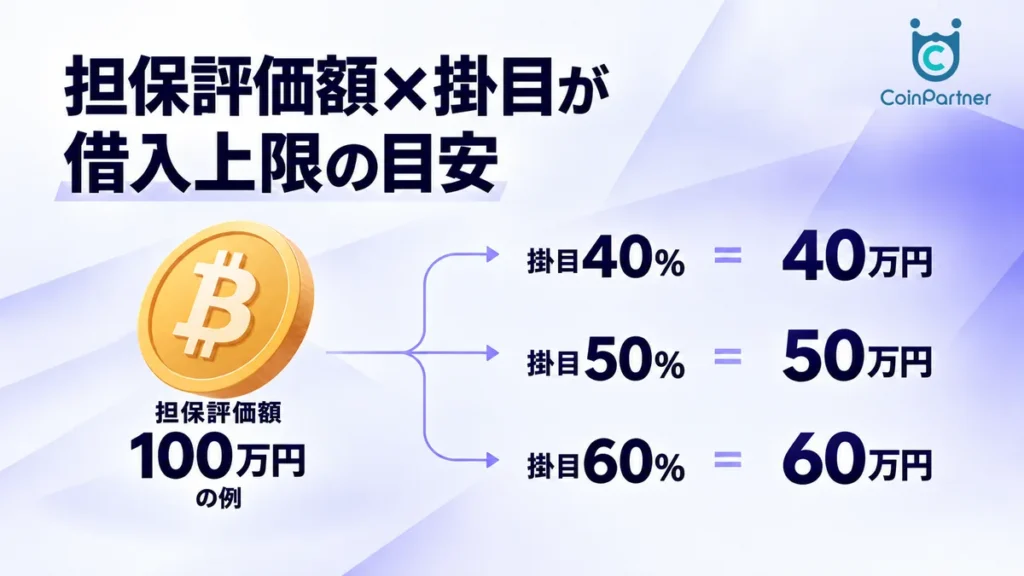
クリルで借りられる額は、担保に入れるビットコインの評価額と、自分で選ぶ担保掛目(40%〜60%)で決まります。
| 担保の評価額 | 掛目40% | 掛目50% | 掛目60% |
|---|---|---|---|
| 100万円分のBTC | 40万円 | 50万円 | 60万円 |
| 500万円分のBTC | 200万円 | 250万円 | 300万円 |
| 1,000万円分のBTC | 400万円 | 500万円 | 600万円 |
※ 掛目から計算した上限の目安。実際の融資額は審査で決まります。
掛目を高くすれば多く借りられますが、そのぶん価格が下がったときに追加担保が必要になりやすくなります。
借入額と利率ごとの利息
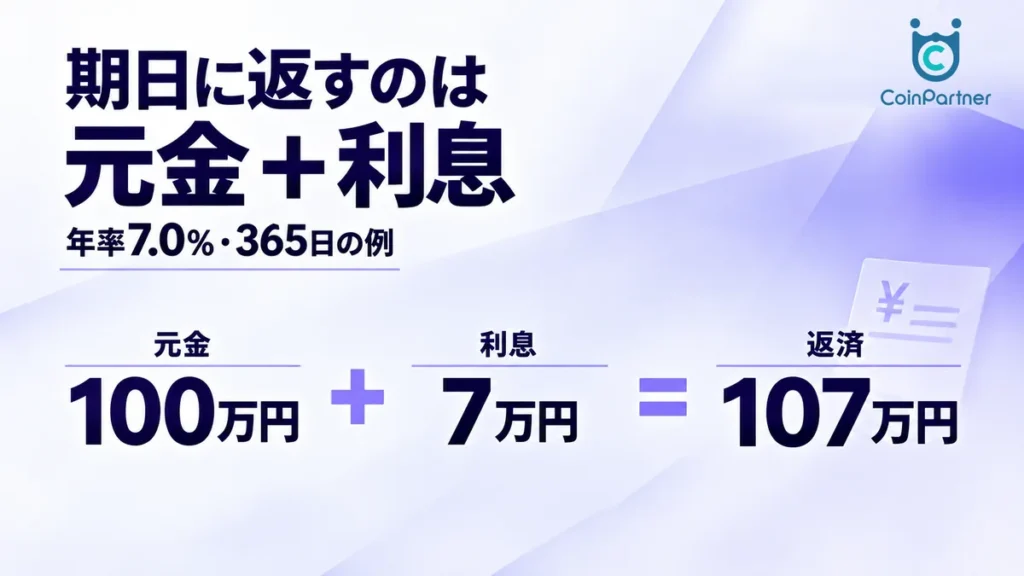
年率7.0%で100万円を365日借りた場合、利息は7万円です。1年後の期日に、元金と利息をあわせた107万円を一括で返済します。
| 借入額 | 年率 | 利息(365日) | 期日の返済額 |
|---|---|---|---|
| 50万円 | 7.0% | 35,000円 | 535,000円 |
| 100万円 | 7.0% | 70,000円 | 1,070,000円 |
| 1,000万円 | 3.5%(下限) | 350,000円 | 10,350,000円 |
| 1,000万円 | 7.0%(上限) | 700,000円 | 10,700,000円 |
※ 公式の返済シミュレーションと同じ条件(借入日数365日)で計算した目安。スタンダードプランの利率は審査で年率3.5%〜7.0%の範囲で決まります。
何%下がると追加担保が必要になるの?
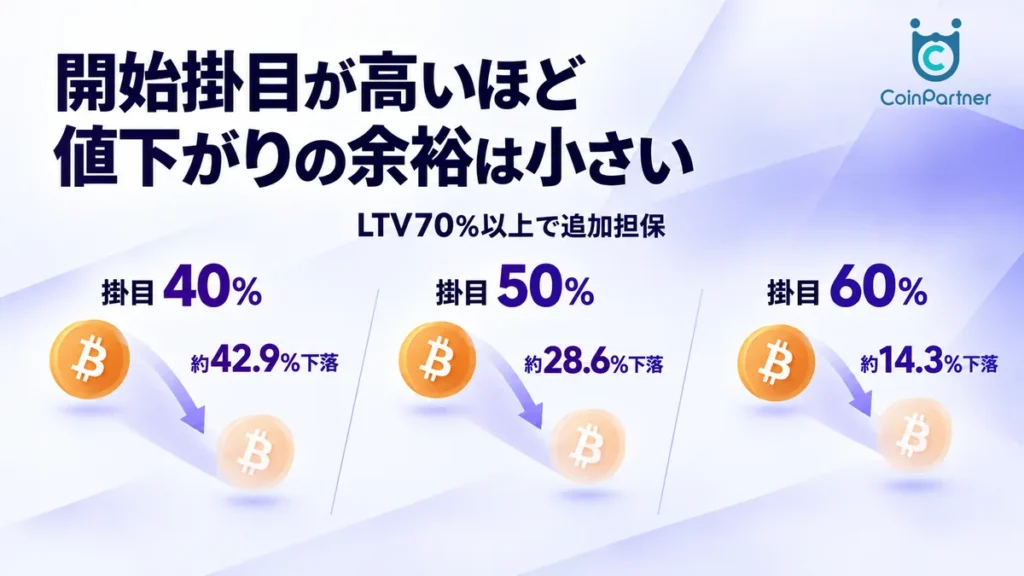
クリルでは、借入比率(LTV)が70%以上になると、原則として追加担保が必要になります。借入比率は「借入額÷担保の評価額」で計算します。
| 借りたときの掛目 | 追加担保が必要になる下落率の目安 |
|---|---|
| 40% | 約42.9%の下落 |
| 50% | 約28.6%の下落 |
| 60% | 約14.3%の下落 |
※ 借入比率70%に達する下落率を計算したもの。利息の発生や追加借入れは含めていません。
たとえば担保評価額100万円分のビットコインで60万円を借りた場合、評価額が約85.7万円まで下がると借入比率が70%に達します。
担保の評価には、毎日午前9時時点の価格を基準にした3日間の平均レートが使われます。1日だけの急落がそのまま判定に反映されるわけではありませんが、下落が続けば追加担保の対象になります。
クリルの活用事例|向いている人・向いていない人
クリルの4つの活用事例
クリルは、次のような場面での利用を想定しています。
| 活用事例 | どう使えるか |
|---|---|
| 暗号資産を売らずに資金を確保したい | 長く持ちたいビットコインを手放さずに、円の資金を用意する |
| 売却による税金の発生を避けたい | 売却せずに資金を調達する |
| 一時的に資金が必要 | 急な支出や新たな投資機会などの資金にあてる |
| 不動産購入資金を調達したい | スタンダードプランの証書貸付で、物件の購入資金にあてる |
不動産購入資金の証書貸付は、総量規制(=年収の3分の1を超える貸付を制限するルール)の計算から除かれる「除外貸付」にあたります。ただし、審査で返済能力は確認されます。
クリルは自分に向いている?
クリルが向いている人
- ビットコインを長く持つ予定で、今は売りたくない人
- 毎月の返済なしで、1年単位でまとまった資金を用意したい人
- 保有するビットコインを活かして、不動産購入や事業の資金を用意したい人
ほかの方法を検討したほうがよい人
- ビットコイン以外の暗号資産を担保にしたい人
- 価格が下がったときに、追加のビットコインや現金を用意できない人
- 期日に元金と利息をまとめて返す当てがない人
クリルを使う前に知っておきたい注意点
- ビットコインの価格が下がると、追加担保が必要になる
- 期限までに追加担保を入れないと、担保が強制的に売却される
- 担保は全額を返済するまで戻らない
価格下落時に必要になる追加担保
借入比率(LTV)が70%以上になると、原則として追加の担保が必要になります。案内を受けたあとに相場が戻った場合の扱いは、次のとおりです。
一度、追加担保の差入れをご案内した場合は、その後の相場変動により借入比率(LTV)が70%未満となった場合であっても、追加担保の差入れの必要性は自然には解消されません。
― クリル よくある質問
借りるときに掛目を抑えておけば、追加担保が必要になる場面を減らせます。
追加担保が間に合わない場合の強制清算
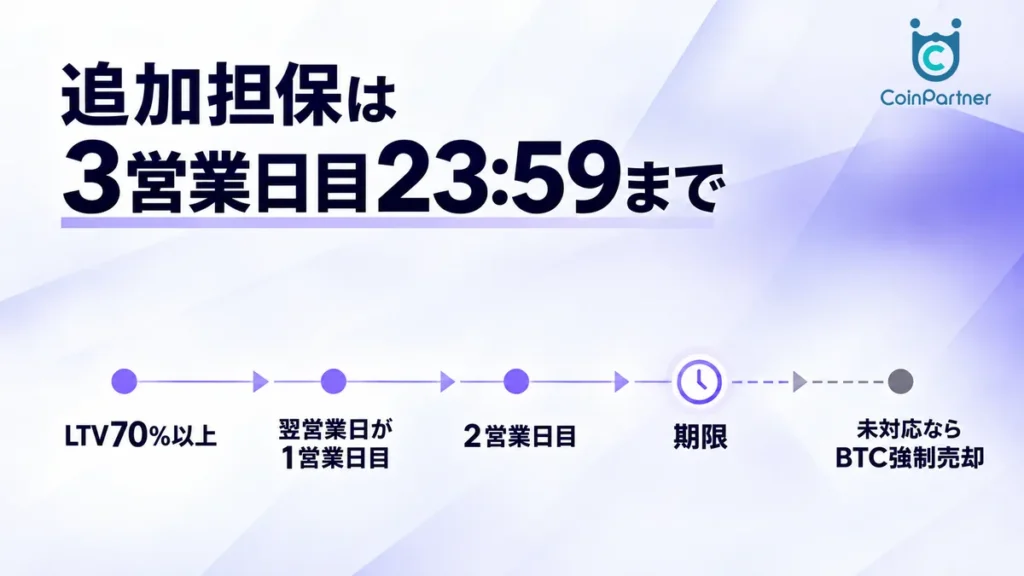
借入比率が70%以上になった翌営業日を1営業日目として、3営業日目の23時59分までに追加担保を入れないと、担保のビットコインが売却され、売却代金が返済にあてられます。
対応できる期間は数日しかありません。クリルからの連絡に気づけるよう、メールを確認できる状態にしておき、追加で送れるビットコインも用意しておきましょう。
全額返済まで引き出せない担保
借入残高がある間は、担保のビットコインの一部だけを引き出すことは原則できません。追加の借入れ分も含めて、すべてを返済するまで担保は戻りません。
極度方式の契約では、同じ銘柄を担保にした借入れは「合算担保」としてまとめて管理され、追加担保や強制清算の判定は借入れ全体が対象になります。
借りている間にビットコインを売ったり送ったりする予定があるなら、その分は担保に入れずに手元に残しておきましょう。
返済遅延時にかかる年率20.0%の遅延損害金
期日までに返済できない場合、年率20.0%の遅延損害金がかかります。
月々の返済がないぶん、期日にはまとまった金額が必要です。借りる前に、期日の返済をどの資金でまかなうかを決めておきましょう。
総量規制による借入額の上限
個人で借りる場合は、貸金業法の総量規制の対象となることがあり、その場合は年収などに応じた上限の範囲内での融資になります。他社からの借入れがある人は、その残高も含めて上限が決まります。
よくある質問
クリルはいくらから借りられますか?
5万円から借りられます。ライトプランは5万円〜50万円、スタンダードプランは51万円〜10億円で、1万円単位で指定できます。
契約期間中に追加で借りられますか?
極度方式の契約であれば、追加の借入れ後の借入比率が60%以内の範囲で申し込めます。不動産購入資金の証書貸付は1回かぎりの契約のため、追加の借入れはできません(新たに、別の契約を結んでいただく必要があります)。
途中で返済できますか?
ライトプランは、借入日の翌日から30日が経過すれば繰上返済できます。スタンダードプランとは、繰上返済の可否などが異なります。
審査で面談はありますか?
原則としてありません。申込みから契約までオンラインで完結します。
担保にしたビットコインはいつ戻ってきますか?
追加の借入れ分も含め、すべての返済が終わったあとに戻ります。借入れ中に一部だけを引き出すことは原則できません。
クリルは金融庁や都道府県に登録している会社ですか?
運営する株式会社CRYLは、東京都知事の貸金業登録(東京都知事(1)第32065号)を受けています。日本貸金業協会の会員でもあります。
担保に入れたビットコインに税金はかかりますか?
担保の差入れの税務上の扱いは、税理士や税務署に確認してください。強制清算などで売却された場合は、売却益に課税される場合があります。
ロールオーバー(借換え)はできますか?
できます。返済期日の30営業日前から14営業日前までの間に申し込みます。利息だけを支払って元本を借り換える方法と、利息も含めて借り換える方法から選べます。手数料はかかりません。ただし審査があり、断られる場合や、希望額の一部だけが提示される場合があります。
まとめ
クリルは、ビットコインを売らずに、5万円から最大10億円までを借りられる暗号資産担保ローンです。
運営は貸金業登録を受けた株式会社CRYLで、日本貸金業協会とJCBAに加盟しています。月々の返済はなく、元金と利息は1年後の期日にまとめて返します。
プランは、50万円までの少額ならライトプラン、それ以上や不動産購入・事業資金ならスタンダードプランから選べます。事務手数料や保証人は不要で、申込みから契約までオンラインで完結します。
気になった方は、公式サイトで確認してみてください。
株式会社CRYL
登録番号:東京都知事(1)第32065号 / 日本貸金業協会会員 第006441号
貸付利率(実質年率):3.5%~7.0%(ライトプラン:7.0% / スタンダードプラン:3.5%~7.0%)
遅延損害金(年率):20.0%
貸付限度額(極度方式貸付/証書貸付):5万円~10億円(ライトプラン:5万円~50万円 / スタンダードプラン:51万円~10億円)
返済方式:元利一括返済方式 / 返済期間・返済回数:1年・1回
担保:暗号資産返還請求権(ビットコイン) / 保証人:不要 / 手数料等:なし
※ご融資には当社所定の審査があります。
当社が契約する貸金業務に係る指定紛争解決機関:
日本貸金業協会 貸金業相談・紛争解決センター
※契約内容をよくご確認ください。収入と支出のバランスを大切に、無理のない返済計画をご検討ください。担保となる暗号資産の価格変動にご注意ください。
CRYL お問い合わせ先:03-6822-6422